Au cours de la dernière année, les six grandes banques canadiennes ont affiché un rendement de 53 %, soit 1,6 fois supérieur à celui de l'indice composé S&P/TSX (32 %). ¹ Leurs actions se négocient actuellement à environ 15 fois les bénéfices prévus, bien au-dessus du ratio de 10 à 12 payé par les investisseurs pendant la majeure partie du dernier quart de siècle.² Quatre facteurs devraient expliquer la persistance de ce prix élevé : des capitaux propres plus solides, une réglementation allégée, un portefeuille de prêts moins cyclique et une demande étrangère plus soutenue. Ensemble, ces facteurs soutiennent durablement le cours des actions.
Pourquoi le marché surpaye les banques canadiennes
Les six plus grandes banques australiennes se négocient à 15,2 fois leurs bénéfices prévus pour l'exercice 2027, en moyenne pondérée par la capitalisation boursière, soit bien au-dessus de leur moyenne décennale de 10,9 fois. 2,3 Elles se négocient désormais avec une légère décote par rapport à l'indice S&P/TSX Composite Total Return, un changement notable par rapport à la décote de 28 % qu'elles affichaient historiquement. 3 Cette situation n'est pas due à une ou deux banques seulement : chacune des six plus grandes se situe nettement au-dessus de sa propre moyenne décennale, la Banque Royale affichant la plus forte valorisation (16,1 fois), suivie de la Banque Nationale (15,0 fois) et de la TD (15,6 fois), la Banque Scotia étant à la traîne (13,8 fois). 2
Ratio cours-bénéfice des ailiers des six grands clubs américains : actuel contre moyenne sur 10 ans
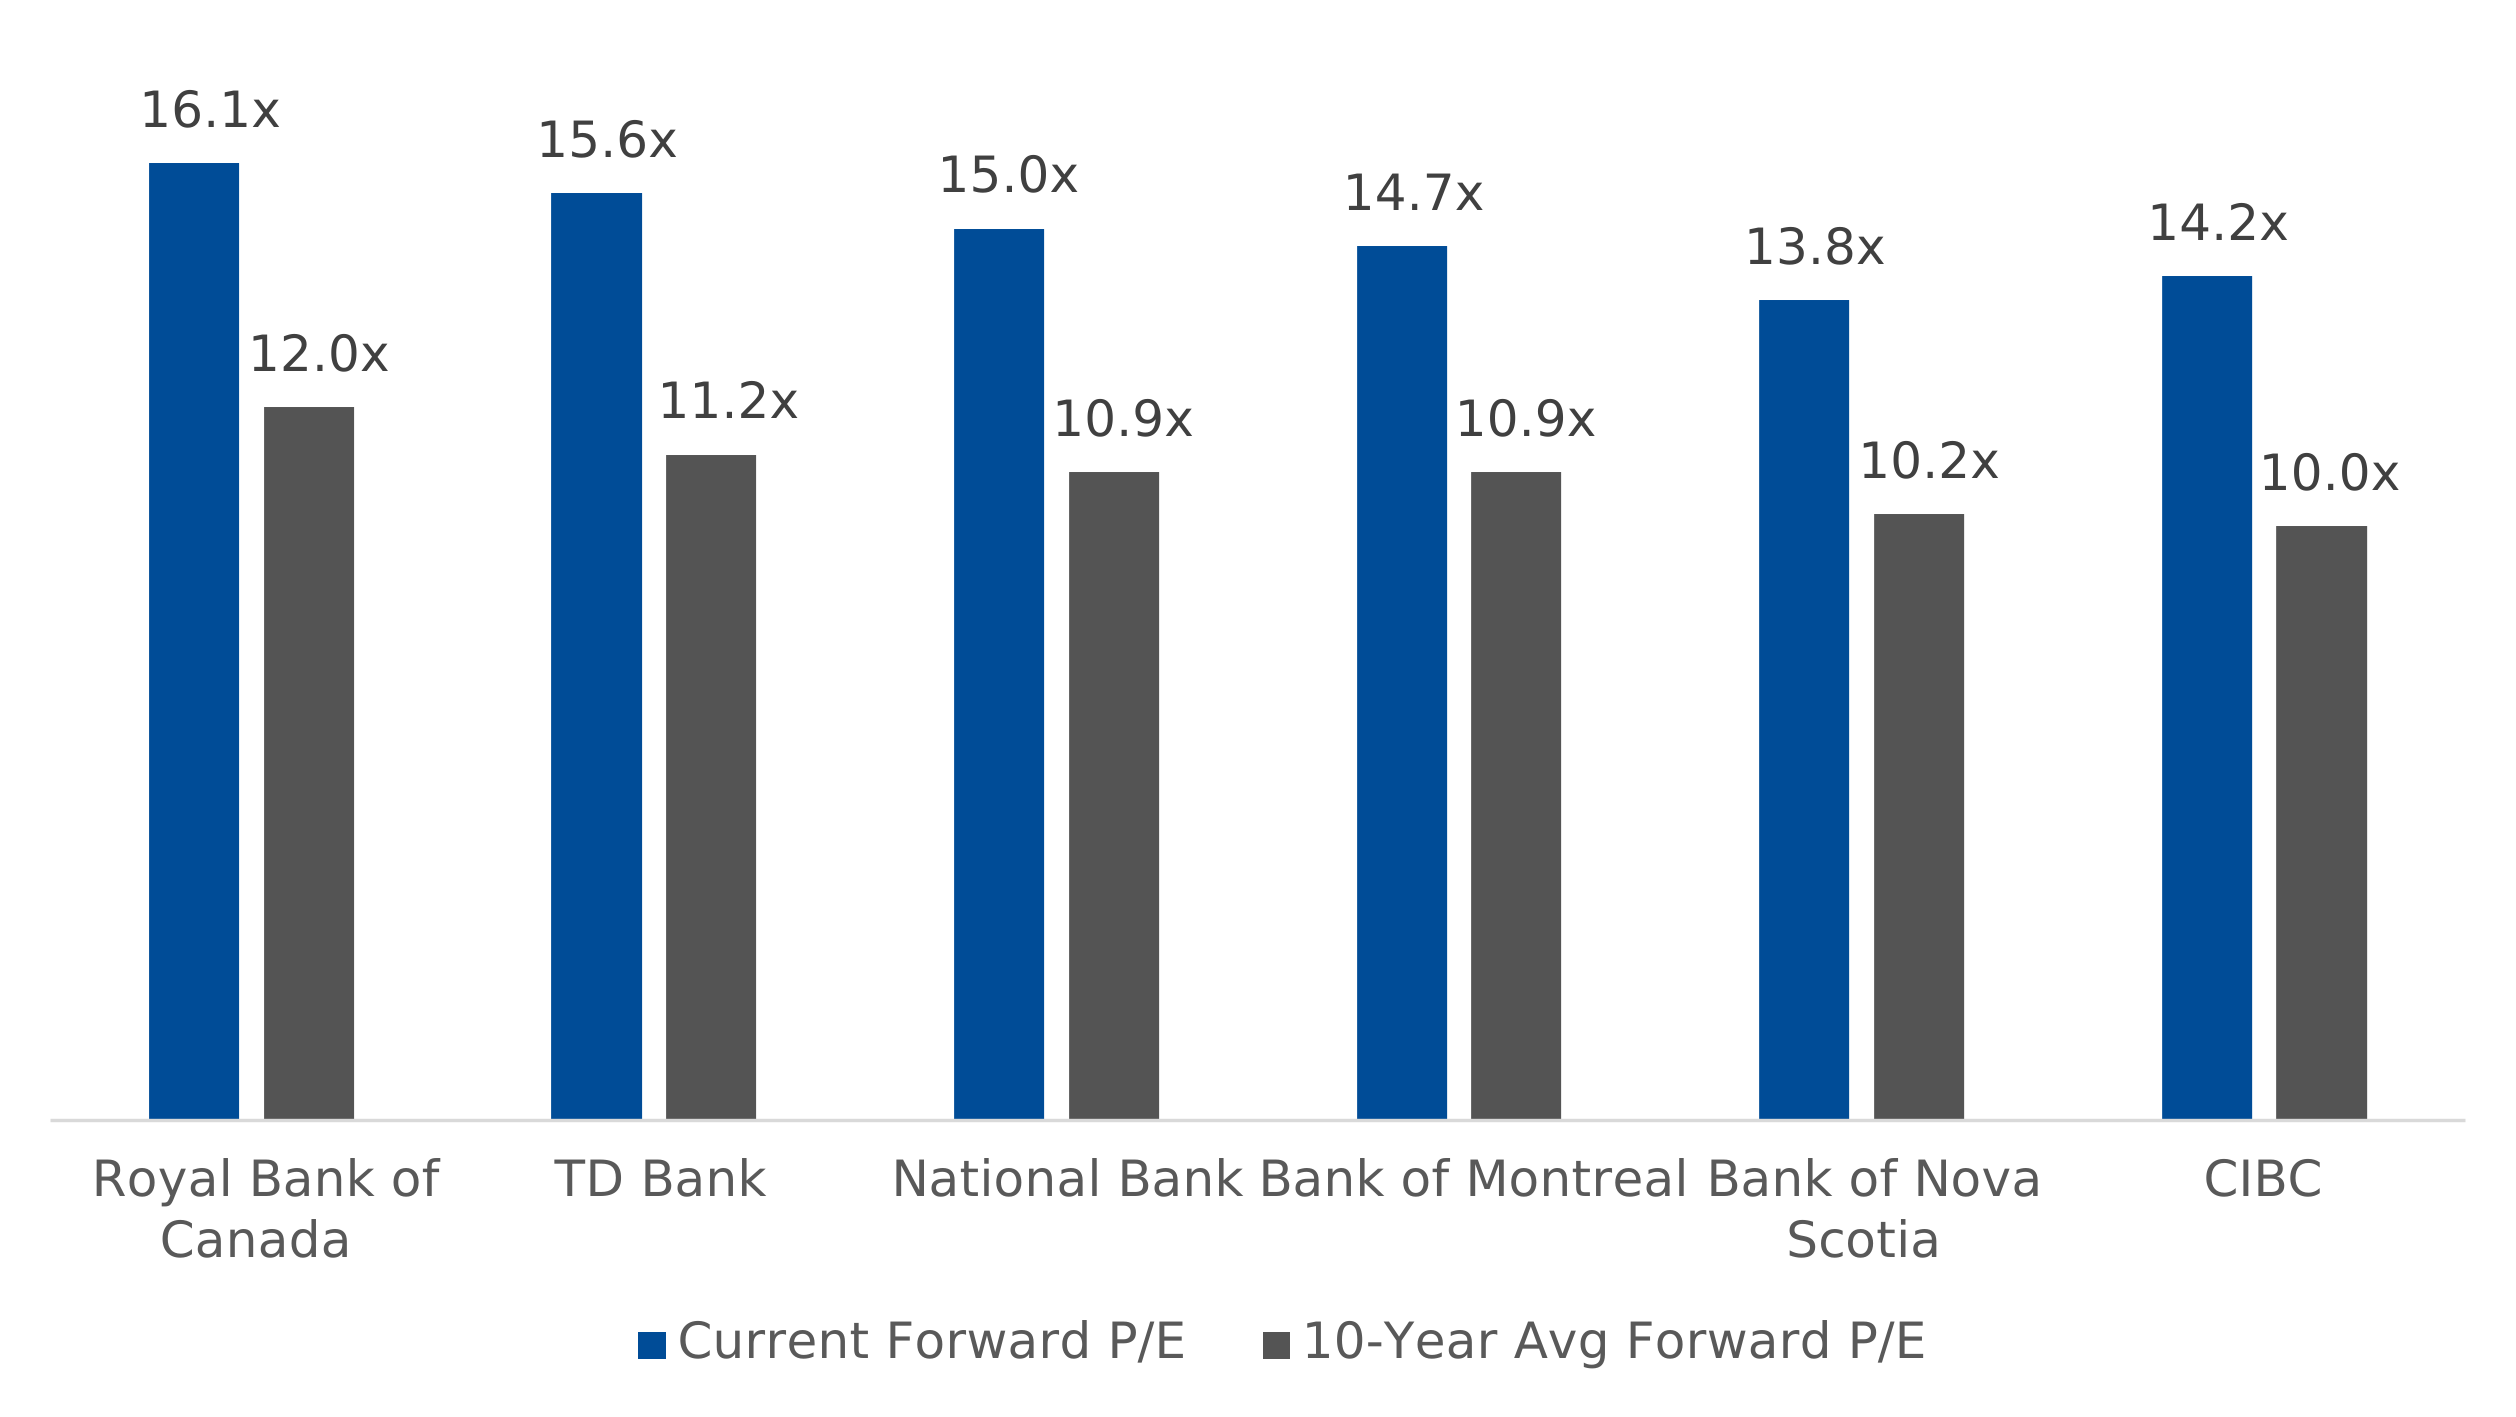
Source : Bloomberg, 27 août 2026. PER basé sur le BPA consensuel pour l'exercice 2027.
Des profits et des capitaux plus importants soutiennent la prime
Results are backing up the higher price. Every large bank beat expectations in the third quarter of fiscal 2026. Adjusted earnings per share rose 21% from a year earlier, and core operating profit was also up double digit.4 The growth came from multiple segments: double-digit gains in capital markets and wealth management fees, supported by steady lending income. This was a genuinely diversified beat rather than one line item carrying the quarter. Most banks also delivered strong operating leverage. Capital is the other half of the story. Core capital (CET1) across the Big Six sits between 13.0% and 14.0%, comfortably above the 11.0% regulators require, and the banks continue to generate more capital every quarter.4,5 That surplus is flowing back to shareholders through buybacks and rising dividends. Importantly, the banks are no longer pursuing expensive U.S. acquisitions that dilute earnings power. Recent deals have been smaller, domestic, and better received by investors.Ottawa assouplit les règles
On June 19, 2026, Canada’s banking regulator, OSFI, cut the Domestic Stability Buffer, the extra capital cushion banks must hold, to 3.0% from 3.5%, its first change since 2023. It also lowered the top of the range from 4% to 3%, signalling it is comfortable letting banks put more capital to work. The amount freed up is large: roughly $74 billion of surplus capital, enough to support about $673 billion of additional lending.5 Banks have three ways to use this capital: (1) lend into the federal government’s C$280 billion infrastructure and nation-building push across defence, housing, and AI; (2) return more cash to shareholders through buybacks and dividends; or (3) pursue M&A. In the past, National Bank’s acquisition of Canadian Western Bank and RBC’s acquisition of HSBC Canada have shown that industry consolidation can be well received by Canadian regulators. The shift goes well beyond one decision. Prime Minister Mark Carney’s government has made financial deregulation part of its economic agenda, and OSFI Superintendent Peter Routledge has publicly urged banks to “support hardworking entrepreneurs” and take on more risk. OSFI may revisit the buffer again in December 2026, while the narrower range limits how far it can tighten in the future. That removes an overhang that long kept Canadian banks cheaper than their U.S. peers.Une activité moins cyclique que les investisseurs ne le pensent.
The strongest argument for a permanently higher price is that these banks are far less exposed to the economic cycle than the ones investors learned to fear in the 1990s. Each downturn over the past 25 years has produced smaller loan losses than the one before it. Bank lending has also shifted more toward loans backed by an asset. Unsecured consumer borrowing, such as credit cards and lines of credit, is now only about 10% of domestic loans.6 TD Cowen estimates that even if losses on those unsecured loans rose to 2.7% from a somewhat-stressed 1.8% today, total loan losses for the group would edge up only to about 0.55% of loans from 0.42%, which is manageable, and nothing like the earnings shock downturns once caused.6 Mortgages are well protected too: borrowers are high quality, loan sizes are conservative relative to home values, and Canadian policy simply cannot tolerate a housing collapse when real estate is 15% of GDP, supports 1.2 million jobs and makes up a quarter of national wealth.6 Les marchés des capitaux et la gestion de patrimoine amplifient cet effet d'atténuation de la volatilité des bénéfices. Lorsque les marchés deviennent volatils, les revenus liés aux activités de négociation et de conseil ont tendance à augmenter, compensant ainsi naturellement la hausse des pertes sur prêts. Il y a vingt ans, ce coussin de sécurité était pratiquement inexistant.Un nouvel acheteur : les investisseurs étrangers
Price also depends on who is buying, and the buyer base has changed. Foreign institutions owned 19.3% of the large Canadian banks in May 2026, the highest in roughly 25 years of data, up from 17.7% a year earlier and only about 4% in the early 2000s.3 Royal Bank has the most foreign ownership at 22.5%, but the gap with its peers has narrowed as foreign buying spreads across the group rather than concentrating in one name.3 Steady inflows like these can hold valuations above historical norms for years.Institutions étrangères des grandes banques canadiennes
Propriété au fil du temps
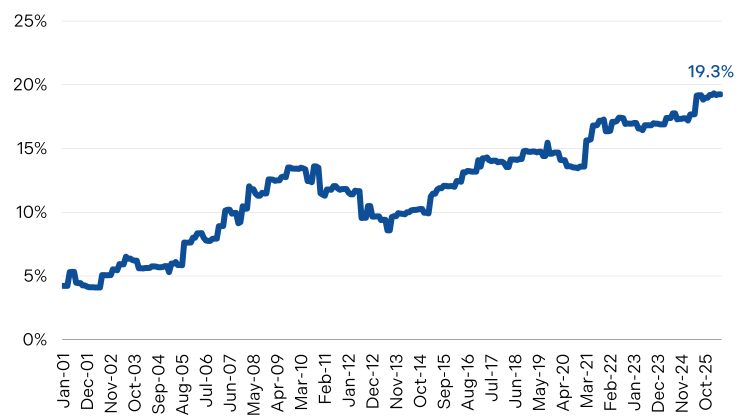
Source : Scotiabank Global Banking and Markets, « Pourquoi les multiples C/B plus élevés des banques canadiennes sont là pour rester », 16 juin 2026.
Perspectives : Un plancher plus élevé, et pas seulement un multiple plus élevé
On ne s'attend pas à ce que la situation de l'an dernier se reproduise. Les six plus grandes compagnies d'assurance affichent une hausse de 53 % au cours des douze derniers mois (en date du 27 août 2026), dépassant ainsi les grandes banques américaines et les assureurs-vie canadiens.7 À partir de là, nous prévoyons que les rendements proviendront principalement de la croissance des bénéfices, des dividendes et des rachats d'actions, plutôt que d'une nouvelle hausse du multiple. L'important, c'est le plancher, pas le plafond. Un groupe affichant une rentabilité des capitaux propres supérieure à 15 %, une croissance des bénéfices plus rapide que celle de la quasi-totalité des banques, un excédent de capital, une prise de risque de crédit moindre et une participation étrangère record ne devrait pas se situer à 11 fois les bénéfices. Nous croyons que le marché a raison : un multiple autour de 15 est la nouvelle norme, et non un pic cyclique.L'approche de Brompton
Chez Brompton, nous avons une expérience de plusieurs décennies dans l'investissement dans le secteur financier. Les actions de catégorie A de Split Corp. offrent aux investisseurs un potentiel de rendement supérieur sur un portefeuille d'actions par rapport à la détention directe de ces actions. Brompton Split Banc Corp. (SBC) et Life & Banc Split Corp. (LBS) Investissez dans les six plus grandes banques du Canada, qui offrent un potentiel d'appréciation du capital accru et des distributions de trésorerie mensuelles. Les investisseurs peuvent aussi s'exposer par le biais de FNB nord-américain de dividendes de services financiers Brompton (BFIN) Il s'agit d'un portefeuille diversifié, géré activement, composé de sociétés de services financiers nord-américaines, incluant les grandes banques canadiennes, avec des distributions mensuelles et un potentiel d'appréciation du capital. Pour ces fonds, nous utilisons une stratégie de vente d'options d'achat gérée activement afin de percevoir des primes et de réduire la volatilité des rendements.1 Flux de données LSEG, daté du 27 août 2026. Reflète le rendement total moyen sur 1 an pour BMO, BNS, CM, NA, RY et TD par rapport à l'indice composé S&P/TSX.
2 Bloomberg, 27 août 2026. PER sur BPA consensuel F2027.
3 Scotiabank Global Equity Research, « Pourquoi les multiples C/E plus élevés des banques canadiennes sont là pour rester », 16 juin 2026.
4. Documents déposés par la société au deuxième trimestre de 2026.
5 Bureau du surintendant des institutions financières, « Le BSIF abaisse le coussin de stabilité intérieure à 3,0 % afin que les plus grandes banques du Canada puissent déployer davantage de capital », 19 juin 2026.
6 TD Cowen Global Research, « Examen des banques canadiennes du 2e trimestre 2026 – Les banques sont-elles vraiment aussi cycliques ? », 1er juin 2026.
7 Bloomberg, en date du 11 août 2026.
Ce rapport est fourni à titre informatif seulement et ne constitue ni une offre de vente ni une sollicitation d'achat des titres qui y sont mentionnés. Les opinions exprimées dans ce rapport sont celles de Brompton Funds Limited (« BFL ») et peuvent être modifiées sans préavis. BFL met tout en œuvre pour s'assurer que l'information provient de sources jugées fiables et exactes. Toutefois, BFL décline toute responsabilité pour les pertes ou dommages, directs ou indirects, découlant de l'utilisation de cette information. BFL n'est pas tenue de mettre à jour l'information contenue dans le présent document. Cette information ne saurait se substituer à votre propre jugement. Veuillez lire la notice annuelle ou le prospectus, selon le cas, avant d'investir.
Des commissions, des commissions de suivi, des frais de gestion et des dépenses peuvent être associés aux placements dans les fonds négociés en bourse (FNB). Veuillez lire le prospectus avant d'investir. Les FNB ne sont pas garantis, leur valeur fluctue fréquemment et le rendement passé ne garantit pas le rendement futur.
Vous devrez généralement payer des frais de courtage à votre courtier si vous achetez ou vendez des parts de fonds d'investissement à la Bourse de Toronto ou à un autre système de négociation canadien (une « bourse »). Si les parts sont achetées ou vendues en bourse, les investisseurs pourraient payer un prix plus élevé que le taux actuel. Valeur liquidative lors de l'achat de parts du fonds d'investissement, vous pourriez recevoir un montant inférieur au montant actuel. Valeur liquidative lors de leur vente.
Détenir des parts d'un fonds d'investissement entraîne des frais et des dépenses récurrents. Un fonds d'investissement est tenu de produire des documents d'information contenant des renseignements essentiels à son sujet. Vous trouverez des renseignements plus détaillés sur le fonds dans les documents publics disponibles sur www.sedarplus.ca. Les fonds d'investissement ne sont pas garantis, leur valeur fluctue fréquemment et le rendement passé ne garantit pas le rendement futur.
Les renseignements contenus dans ce document ont été publiés à une date précise. Bien qu'elles soient considérées comme exactes et fiables au moment de leur publication, nous ne pouvons garantir leur exhaustivité ni leur actualité en tout temps. Certaines déclarations contenues dans ce document constituent des renseignements prospectifs au sens des lois canadiennes sur les valeurs mobilières. Ces renseignements prospectifs peuvent porter sur des éléments divulgués dans ce document et sur d'autres éléments mentionnés dans les documents publics relatifs aux fonds, sur les perspectives d'avenir des fonds et sur les événements ou résultats anticipés, et peuvent inclure des déclarations concernant le rendement financier futur des fonds. Dans certains cas, les informations prospectives peuvent être identifiées par des termes comme « peut », « pourrait », « devrait », « s'attend à », « prévoit », « anticipe », « croit », « a l'intention de », « estime », « prédit », « potentiel », « continue » ou d'autres expressions similaires concernant des éléments qui ne constituent pas des faits historiques. Les résultats réels peuvent différer de ces informations prospectives. Les investisseurs ne devraient pas se fier indûment aux déclarations prospectives. Ces déclarations prospectives sont faites à la date des présentes et nous n'assumons aucune obligation de les mettre à jour ou de les réviser pour tenir compte de nouveaux événements ou circonstances.