Fonds ciblés : BAAA/BAAA.U | BBBB/BBBB.U
La sous-performance des titres à revenu fixe est devenue un problème persistant. La plupart des rendements des catégories d'actifs à revenu fixe ont eu du mal à suivre le rythme de l'inflation au cours des cinq dernières années, générant des rendements réels négatifs et diluant le patrimoine des investisseurs après ajustement en fonction de l'inflation.
Au début des années 1980, les taux d'intérêt des obligations d'État américaines et canadiennes à 5 et 10 ans ont atteint un sommet, puis ont entamé une longue période de baisse. L'inflation a suivi une trajectoire similaire. Pendant de nombreuses années, les portefeuilles d'obligations sensibles aux taux d'intérêt ont vu leur valeur augmenter à mesure que ces derniers baissaient, et les investisseurs en titres à revenu fixe en ont profité.
Plusieurs facteurs peuvent expliquer cette tendance historique. L'incertitude politique liée aux changements potentiels de contrôle du Congrès, de politique budgétaire, de fiscalité et de réglementation peut peser sur la confiance des investisseurs. Parallèlement, les élections de mi-mandat coïncident souvent avec une période de réévaluation des premières initiatives politiques de l'administration, ce qui accroît l'incertitude quant aux perspectives économiques.
Les taux d'intérêt et l'inflation ont atteint leur point le plus bas en 2020, au plus fort de la pandémie mondiale, avant de repartir à la hausse. En septembre 2026, date des dernières données disponibles, l'IPC américain s'établissait à 3,7 % en glissement annuel, tandis que l'IPC canadien atteignait 3,1 %.² Toujours en septembre 2026, la Réserve fédérale américaine a relevé son taux directeur de 0,25 point de pourcentage, le portant à 4,00 %, tandis que la Banque du Canada a relevé son taux directeur de 0,25 point de pourcentage en octobre, le fixant à 2,50 %. Les taux à long terme dans les deux pays ont augmenté sur l'ensemble de la courbe des taux au cours de la dernière année, et de nouvelles hausses des taux à court terme sont envisageables.³ Les investisseurs en titres à revenu fixe subissent désormais les conséquences négatives de la sensibilité aux taux d'intérêt.
Le graphique ci-dessous illustre ce phénomène en comparant les rendements totaux cumulés des principaux segments obligataires américains et canadiens à l'IPC au cours des cinq dernières années.⁴ Les seules grandes catégories d'actifs à revenu fixe ayant surperformé l'inflation (et généré une croissance du patrimoine en termes réels) sont les obligations de prêts titrisés (CLO) à taux variable de qualité AAA ou « investment grade », ainsi que les prêts de premier rang de qualité inférieure à la catégorie investissement.
Rendements moyens du S&P 500 pendant le cycle présidentiel depuis 1945
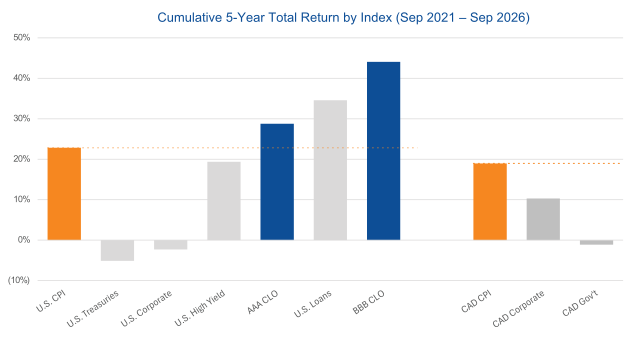
Source : Bloomberg, rendement total cumulé de septembre 2021 à septembre 2026
L'exposition aux taux variables est essentielle pour générer des rendements réels dans un portefeuille à revenu fixe, mais de nombreux investisseurs restent largement sous-investis. Ils peuvent bénéficier d'une exposition de qualité aux CLO à taux variable grâce à FNB de CLO cotés AAA Wellington Square Brompton ( TSX : BAAA , CAD-H ou BAAA.U , USD), qui détient au minimum 75 % d'obligations CLO américaines notées AAA, et FNB de CLO de premier ordre Wellington Square Brompton ( TSX : BBBB , CAD-H ou BBBB.U , USD), qui détient au minimum 75 % d'obligations CLO de qualité investissement (notées BBB ou plus).
Taux de distribution et performances historiques : 5, 6
| Rendement de distribution | cumul à ce jour | 1 AN | Depuis sa création | Date de début | |
|---|---|---|---|---|---|
| BAAA | 4.8% | 2.7% | 3.1% | 3.4% | 22 avril 2025 |
| BAAA.U | 4.7% | 4.1% | 5.0% | 5.0% | 22 avril 2025 |
| BBBB | 6.9% | 1.2% | 1.5% | 1.3% | 3 octobre 2025 |
| BBBB.U | 6.8% | 2.6% | 3.2% | 3.1% | 3 octobre 2025 |
1 Bloomberg, en septembre 2026. Rendements des obligations d'État américaines et canadiennes à 5 et 10 ans ; IPC des États-Unis : indice CPURNSA ; IPC canadien : indice CACPI.
2 Bloomberg, variation annuelle pour septembre 2026, dernières données IPC disponibles. IPC des États-Unis : indice CPURNSA ; IPC canadien : indice CACPI.
3 Bloomberg, en septembre 2026. Taux cible des fonds fédéraux (limite supérieure), taux du jour au jour le jour de la Banque du Canada et rendements des obligations d'État américaines et canadiennes.
4 Bloomberg, rendement total cumulé de septembre 2021 à septembre 2026. IPC américain : indice CPURNSA ; obligations du Trésor américain : indice Bloomberg US Treasury ; obligations d’entreprises américaines : indice Bloomberg US Corporate ; obligations à rendement élevé des États-Unis : indice Bloomberg US High Yield ; CLO AAA : indice JP Morgan US AAA CLO ; prêts américains : indice S&P UBS Leveraged Loan ; CLO BBB : indice JP Morgan US BBB CLO ; IPC canadien : indice CACPI ; obligations d’entreprises canadiennes : indice agrégé Bloomberg Canada Corporate ; obligations d’État canadiennes : indice agrégé Bloomberg Canada Treasury.
5 Le taux de distribution est calculé en fonction du cours de clôture du marché le 31 octobre 2026. Source : Espace de travail LSEG.
6 Les rendements indiqués concernent les périodes closes le 31 octobre 2026 et n'ont pas fait l'objet d'un audit. Les dates de lancement sont précisées dans le tableau ci-dessus. Ce tableau présente les rendements composés de chaque FNB pour chaque période indiquée. Les performances passées ne préjugent pas des performances futures. FNB se produira à l'avenir. Les renseignements présentés sont basés sur Valeur liquidative par unité et suppose que les distributions en espèces effectuées par le FNB Les investissements effectués pendant les périodes indiquées ont été réinvestis à Valeur liquidative par unité en unités supplémentaires de FNB .
Ce rapport est fourni à titre informatif seulement et ne constitue ni une offre de vente ni une sollicitation d’achat des titres qui y sont mentionnés. Les opinions exprimées dans ce rapport sont celles de Brompton Funds Limited (« BFL ») et/ou de Wellington Square Advisors Inc. et peuvent être modifiées sans préavis. La BFL met tout en œuvre pour s'assurer que l'information provient de sources jugées fiables et exactes. Toutefois, BFL décline toute responsabilité pour les pertes ou dommages, directs ou indirects, découlant de l’utilisation de cette information. La BFL n'est pas tenue de mettre à jour l'information contenue dans le présent document. Cette information ne saurait se substituer à votre propre jugement. Veuillez lire le prospectus avant d’investir.
Des commissions, des commissions de suivi, des frais de gestion et des dépenses peuvent être associés aux placements dans des fonds négociés en bourse (FNB). Les taux de rendement indiqués correspondent aux rendements totaux annuels composés historiques, incluant les variations de la valeur des parts et le réinvestissement de toutes les distributions. Ils ne tiennent pas compte des frais de vente, de rachat, de distribution ou des frais optionnels, ni des impôts sur le revenu payables par les porteurs de parts, qui auraient réduit les rendements. Veuillez lire le prospectus avant d'investir. Les FNB ne sont pas garantis, leur valeur fluctue fréquemment et le rendement passé ne garantit pas le rendement futur.
Les renseignements contenus dans ce document ont été publiés à une date précise. Bien qu'elles soient considérées comme exactes et fiables au moment de leur publication, nous ne pouvons garantir qu'elles soient complètes ou à jour en tout temps. Certaines déclarations contenues dans ce document constituent des renseignements prospectifs au sens des lois canadiennes sur les valeurs mobilières. Ces renseignements prospectifs peuvent porter sur des sujets divulgués dans ce document et sur d'autres sujets mentionnés dans les documents publics relatifs à la société. FNB , aux perspectives d'avenir de FNB et les événements ou résultats anticipés et peuvent inclure des déclarations concernant la performance financière future de FNB Dans certains cas, les informations prospectives peuvent être identifiées par des termes tels que « peut », « pourrait », « devrait », « s’attendre à », « prévoir », « anticiper », « croire », « avoir l’intention de », « estimer », « prédire », « potentiel », « continuer » ou d’autres expressions similaires concernant des éléments qui ne constituent pas des faits historiques. Les résultats réels peuvent différer de ces informations prospectives. Les investisseurs ne devraient pas se fier indûment aux déclarations prospectives. Ces énoncés prospectifs sont valables à la date des présentes et nous n’assumons aucune obligation de les mettre à jour ou de les réviser pour tenir compte de nouveaux événements ou circonstances.